Para 2025, el mercado mundial de la energía eólica terrestre alcanzará un punto de inflexión crítico. Una investigación realizada por la consultora profesional Wood Mackenzie indica que los fabricantes mundiales de turbinas eólicas están ajustando simultáneamente sus estrategias de precios de productos y sus estrategias corporativas centrales. Aunque los fabricantes de turbinas orientales y occidentales anteriormente se adhirieron a modelos de negocio marcadamente diferentes, ahora han llegado a un consenso, cambiando colectivamente hacia una senda de ganancias centrada en el valor.
Tendencias de precios: emerge un patrón de divergencia de doble vía
1. Mercados occidentales: los precios han alcanzado su punto máximo; la rentabilidad tiene prioridad.
Desde 2020, los precios de las turbinas eólicas occidentales han aumentado acumulativamente un 45%, y los precios cotizados en los mercados europeos y estadounidenses alcanzan ahora entre 1 y 1,2 millones de dólares por megavatio (MW). Incluso con una disminución del 20% en los costos de productos básicos y logística, la tendencia alcista en los precios de las turbinas no muestra signos de desaceleración. Los analistas de Wood Mackenzie indican que los precios actuales de las turbinas en el mercado occidental han alcanzado su punto máximo y se espera que disminuyan gradualmente después de 2027.
2. Mercado chino: el declive se desacelera a medida que la diversificación impulsa avances
La caída de los precios de las turbinas eólicas terrestres de China se ha reducido significativamente, con una disminución promedio anual del 3% proyectada hasta 2027, muy por debajo de la tasa observada hace cinco años. Este cambio indica un mercado en proceso de maduración y un alivio gradual de las tendencias de competencia de precios. Actualmente, el precio interno de las turbinas eólicas terrestres, incluidas las torres, es de aproximadamente 300.000 dólares por MW. Ante la intensa competencia interna y el exceso de capacidad, los fabricantes se están expandiendo cada vez más hacia el desarrollo de proyectos, sistemas de energía híbridos y mercados extranjeros para buscar nuevas oportunidades de crecimiento.
Aprovechando las fortalezas industriales y tecnológicas nacionales, los fabricantes chinos continúan aplicando agresivas estrategias de fijación de precios en los mercados extranjeros, con unidades completas a precios tan bajos como 400.000 dólares por megavatio en los mercados emergentes. Wood Mackenzie pronostica que esta ventaja de precio permitirá a los fabricantes chinos capturar el 27% de la cuota de mercado global fuera de China durante la próxima década.
Transformación estratégica: de la competencia de precios a la profundización del valor
1. Fabricantes occidentales: abandonar los enfoques basados en la escala para centrarse en la creación de valor
Las enormes pérdidas financieras sufridas en los últimos cinco años han obligado a los fabricantes occidentales de equipos originales a abandonar la lógica competitiva centrada en la expansión de escala. Las nuevas estrategias ahora se centran en el diseño modular, sistemas de operaciones y mantenimiento impulsados por IA y actualizaciones digitales, con el objetivo principal de mejorar la confiabilidad de los equipos y la rentabilidad de los activos. Al mismo tiempo, la sostenibilidad, la reciclabilidad y las capacidades de integración en la red han surgido como diferenciadores clave. La profundización de la estandarización de componentes y la colaboración logística han reducido aún más los costos y aliviado las presiones de entrega.
2. Fabricantes chinos: más allá de la guerra de precios, hacia soluciones mejoradas
Los principales fabricantes de equipos de China están avanzando simultáneamente en actualizaciones estratégicas, pasando de una pura competencia de precios a un modelo de servicio de solución de extremo a extremo. Sus operaciones ahora abarcan el desarrollo de proyectos, sistemas de energía híbridos y plataformas inteligentes de comercio de energía. En los mercados emergentes, están consolidando sus posiciones en el mercado mediante el establecimiento de instalaciones de fabricación locales, impartiendo capacitación laboral y construyendo redes cooperativas a largo plazo. Al mismo tiempo, estas empresas están aprovechando las tecnologías avanzadas, las capacidades de cumplimiento de ESG y las plataformas inteligentes como sus principales fortalezas. Al compararse con líderes industriales internacionales, están forjando ventajas competitivas diferenciadas.
Ajustes de políticas: impulsar la transformación de la industria
Los analistas de Wood Mackenzie creen que los ajustes de políticas se han convertido en el motor central de la transformación estratégica corporativa. Las reformas del mercado energético de China de 2025 abolieron el mecanismo de fijación de precios de la electricidad e implementaron plenamente modelos de licitación competitiva, convergiendo con los mecanismos del mercado europeo. Con estos cambios de política, los fabricantes de equipos originales (OEM) ahora enfrentan no solo una intensa competencia dentro de la industria, sino también desafíos de tecnologías intersectoriales como la energía solar y el almacenamiento de energía, lo que amplía el alcance de la competencia industrial.
Confianza de los inversores y perspectivas del mercado
1. Aumento de la confianza: impresionante rendimiento de las acciones
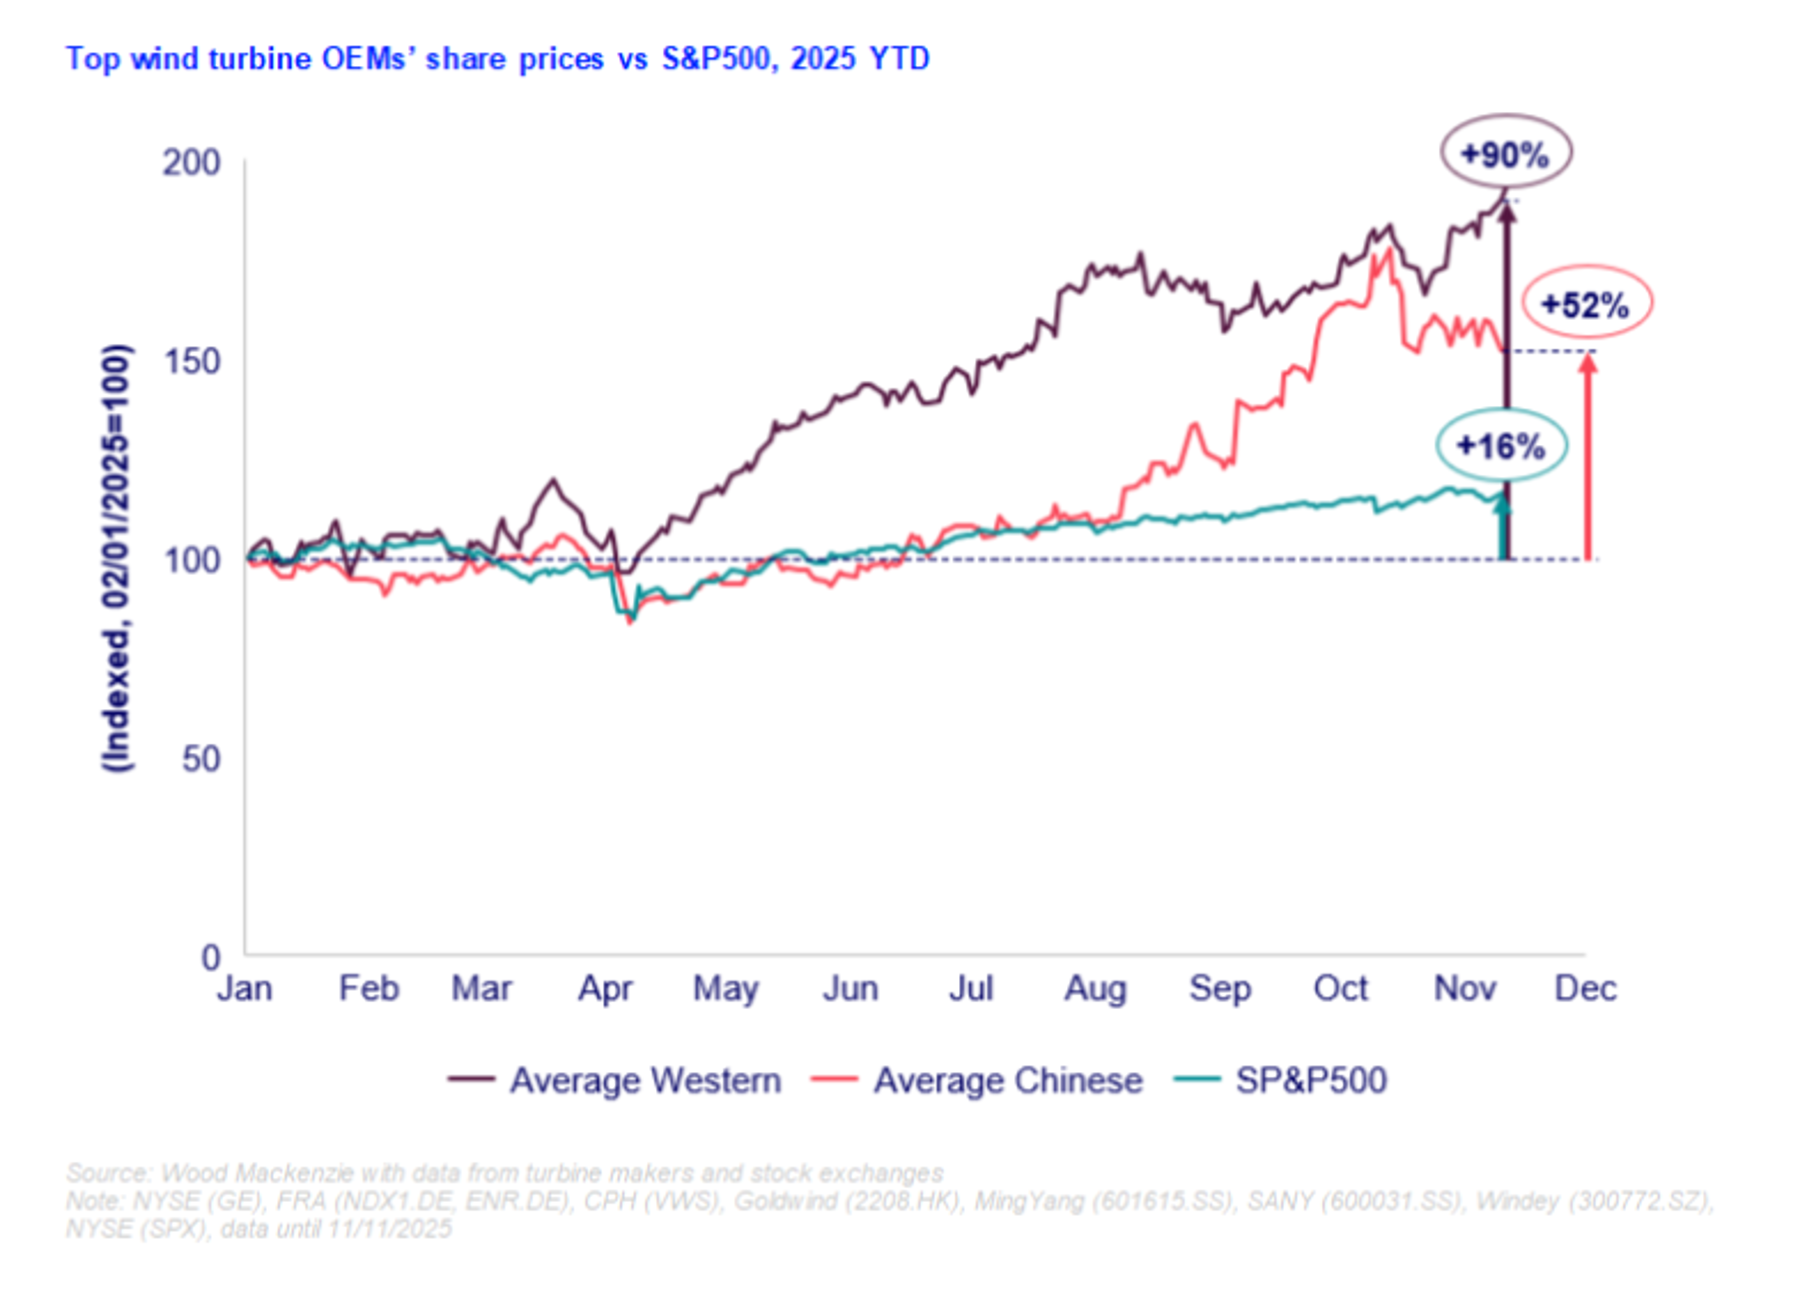
La transformación estratégica corporativa ha aumentado significativamente la confianza del mercado. Según datos de investigación de Wood Mackenzie, las acciones de los fabricantes de turbinas eólicas chinos y occidentales han aumentado una media del 72% desde principios de este año. Las empresas occidentales se han beneficiado principalmente de las mejoras en la cadena de suministro y de la simplificación de los procesos de aprobación de la UE, mientras que las empresas chinas han logrado crecimiento a través del apoyo a las políticas internas y los dividendos de la consolidación de la industria.
2. Los desafíos persisten: el camino hacia la transformación es largo y arduo
La industria aún enfrenta múltiples desafíos: los fabricantes chinos que se expanden al extranjero deben abordar obstáculos estructurales como el aumento de los costos de fabricación local, la mayor complejidad logística para las unidades de grandes megavatios y los retrasos en el establecimiento de redes de operaciones y mantenimiento. Mientras tanto, los fabricantes occidentales necesitan lograr un equilibrio entre la generación de ingresos y las inversiones en innovación tecnológica para resistir las presiones sostenidas de la competencia del mercado.
3. Perspectivas de la industria: panorama futuro impulsado por el valor
Los analistas de Wood Mackenzie señalan que la convergencia estratégica entre las empresas chinas y occidentales señala la entrada de la industria de la energía eólica terrestre en una nueva fase de desarrollo impulsada por la tecnología y la integración de sistemas. Una transición exitosa impulsará al sector de la energía eólica hacia la restauración de una rentabilidad saludable y solidificará su posición como pilar central en el proceso de descarbonización global. Las empresas que no puedan adaptarse a esta transformación pueden enfrentar riesgos de una presión sostenida sobre las ganancias y una reducción de su participación de mercado.
Fundada en 1921, la alemana HKW se ha especializado en rodamientos para turbinas eólicas desde 1985, acumulando experiencia tecnológica a lo largo de la evolución de la industria. Su tecnología de cojinetes de bancada de tres hileras se sitúa sistemáticamente entre las tres primeras de Europa. Aprovechando la triple experiencia tecnológica en estructura, materiales y procesos de fabricación, los cojinetes principales de pilares de tres hileras de HKW ofrecen seis ventajas principales: alta confiabilidad, gran capacidad de carga, rigidez estructural mejorada, eficiencia de transmisión superior, fácil instalación y bajo costo general. Ya sea que se implementen en parques eólicos terrestres o enfrenten la corrosión por niebla salina y las condiciones extremas de las olas en entornos marinos, los cojinetes principales de pilares de tres hileras de HKW reducen significativamente el tiempo de inactividad de la turbina y la frecuencia de mantenimiento, brindando un rendimiento eficiente en todos los escenarios operativos. Profundamente arraigada en la cadena de suministro de energía eólica, HKW aprovecha su red global de servicios localizados para brindar servicios a socios de todo el mundo con tecnología de vanguardia y productos premium.