Como todas las industrias, el sector de la energía eólica experimenta ciclos de auge y caída. Es probable que el año 2025 se convierta en el año más desafiante para la industria de la energía eólica en los últimos tiempos: importantes cambios de políticas en los mercados principales, turbulencias operativas entre las empresas, junto con una generación de energía que no cumple con las expectativas: estos múltiples factores adversos convergerán para impactar el desarrollo de la industria.
El abrupto cambio de política del presidente Trump en el sector de las energías renovables ha asestado el golpe más perturbador a la industria. Esta reversión ha detenido directamente todos los proyectos de energía eólica marina a lo largo de la costa atlántica de Estados Unidos, asestando un duro golpe tanto a los desarrolladores de energía nacionales como a las empresas de energía eólica.
Los resultados de las subastas de energía eólica en varios países europeos también han sido desalentadores, y algunos países como Alemania y Dinamarca incluso experimentaron subastas fallidas. Esto confirma que las luchas de la industria de la energía eólica no son exclusivas de Estados Unidos, sino que representan un desafío generalizado que se extiende por todo el mundo.
En medio de despidos generalizados en toda la industria, desarrolladores líderes que se retiran de proyectos y mercados principales que experimentan meses de generación de energía por debajo de lo normal, 2025 se ha convertido en un “año de invierno” que el sector mundial de la energía eólica necesita pasar página con urgencia.
Sin embargo, el mercado todavía tiene motivos para anticipar una recuperación de la industria para 2026. Con ajustes en los mecanismos de incentivos de las subastas de energía eólica, la optimización de los diseños de la cadena de suministro y el crecimiento sostenido de la demanda global de diversas fuentes de energía, múltiples factores favorables impulsarán la expansión continua del sector mundial de la energía eólica.
A continuación, describimos los eventos clave que afectarán a la industria de la energía eólica en 2025, junto con los aspectos más destacados de la industria para 2026 y años posteriores.
La tasa de crecimiento alcanza un nuevo mínimo en décadas
Más allá de varios vientos externos en contra, el desempeño de la generación de energía de los parques eólicos existentes también ha dañado la reputación de la industria como fuente confiable de electricidad.
De hecho, la tasa de crecimiento interanual de la generación mundial de energía eólica en 2025 puede alcanzar su nivel más bajo en dos décadas. Esta situación se debe en gran medida a que la generación de energía eólica en Europa y América del Norte no cumple sistemáticamente las expectativas a largo plazo.
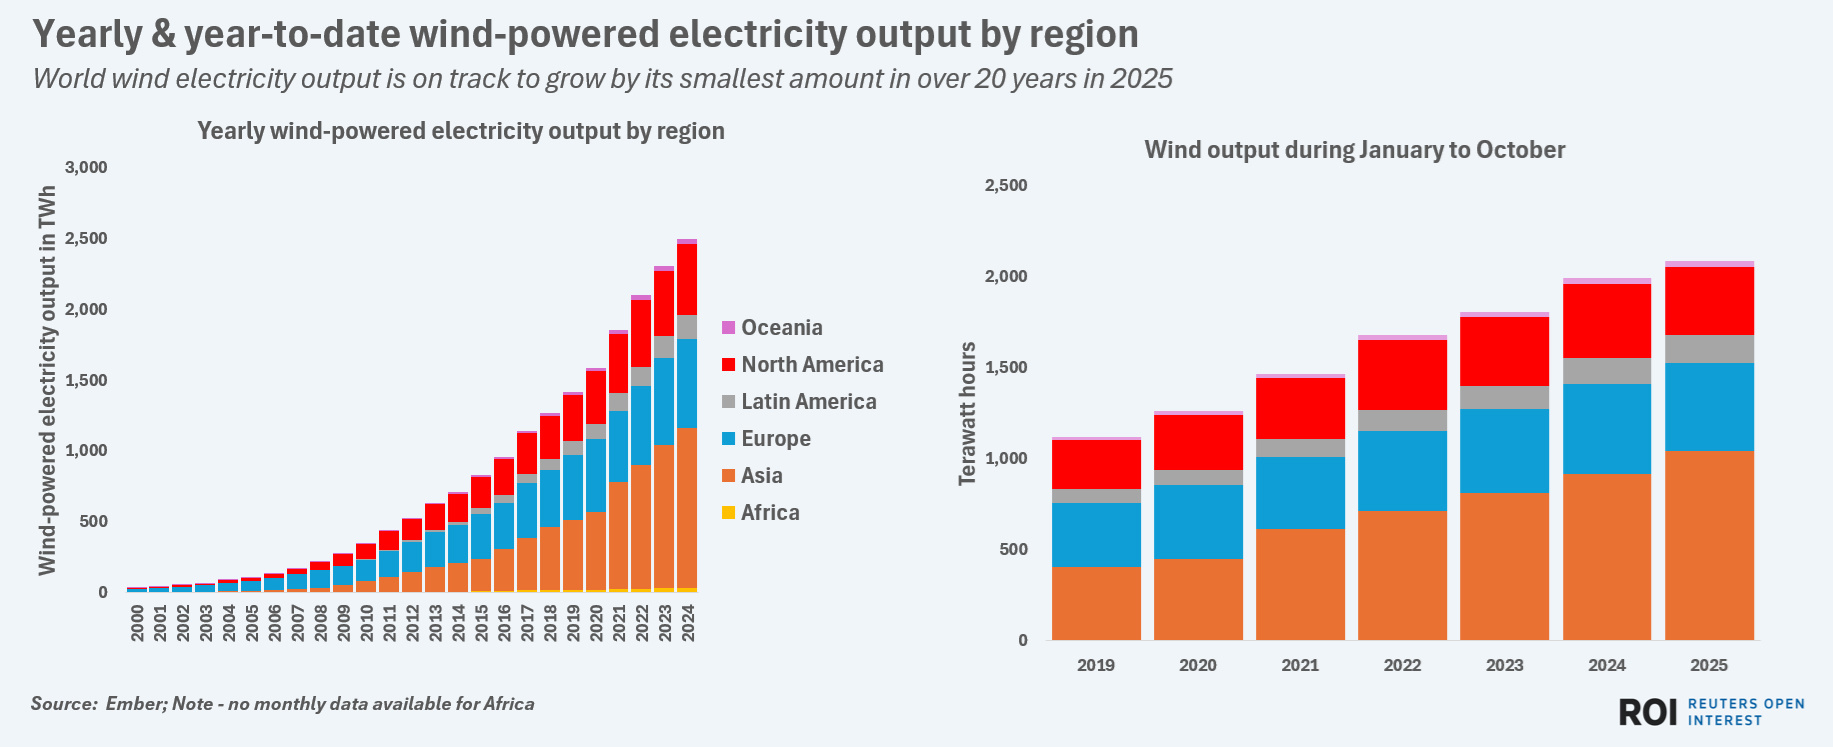
El crecimiento mundial de la generación de energía eólica en 2025 puede alcanzar su nivel más bajo en 20 años
Los datos del grupo de expertos en energía del Reino Unido Ember muestran que de enero a octubre de 2025, la generación mundial de energía eólica alcanzó los 2.158 teravatios-hora, estableciendo un nuevo récord para el mismo período de la historia, pero representando solo un aumento interanual del 7%. En la década anterior, de 2015 a 2024, la generación mundial de energía eólica había crecido a una tasa anual promedio del 14%.
Europa, la segunda región de energía eólica del mundo después de Asia, vio su generación de energía eólica disminuir año tras año durante cuatro meses consecutivos a principios de 2025, convirtiéndose en el principal factor que frena el crecimiento mundial de la energía eólica.
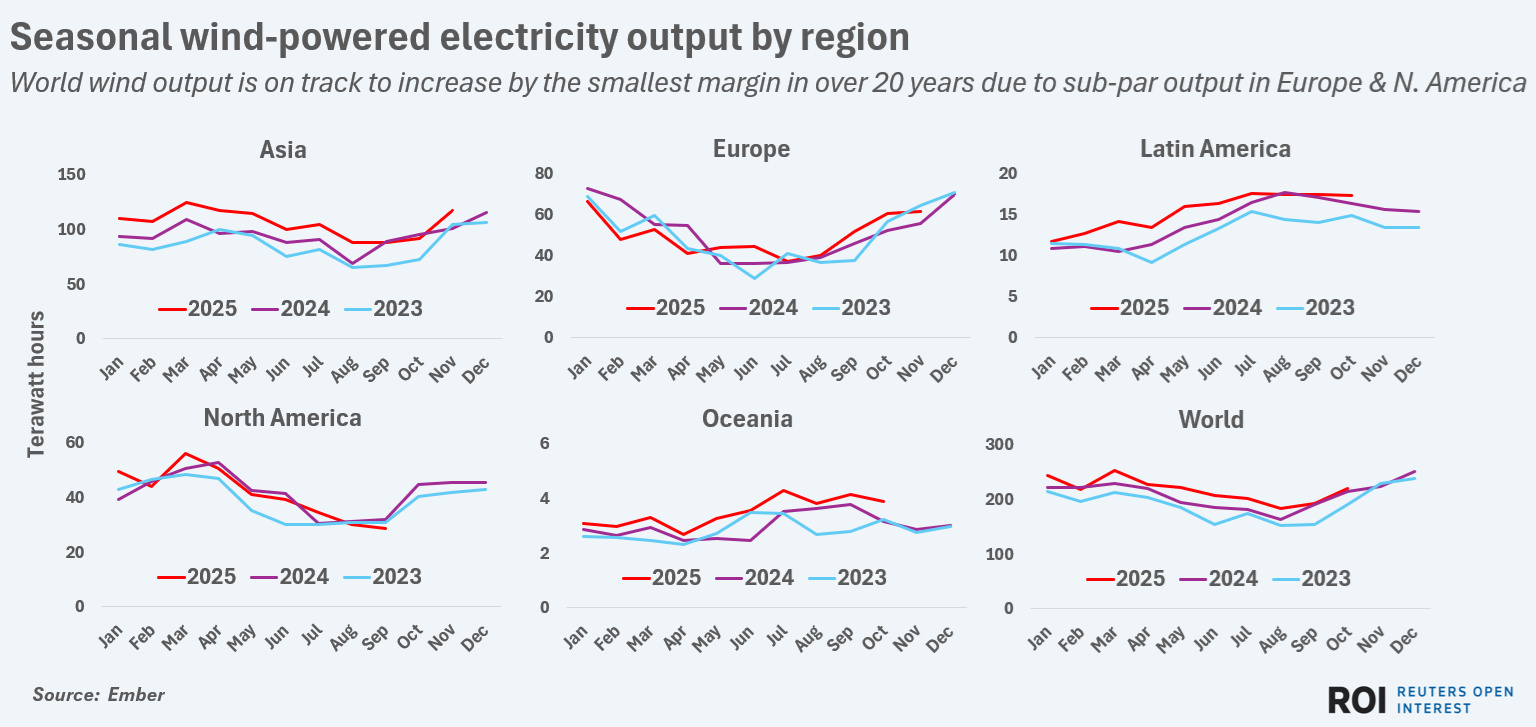
Europa y América del Norte frenan el crecimiento global, y el crecimiento de la generación de energía eólica podría alcanzar su nivel más bajo en 20 años.
América del Norte es la tercera región de producción de energía eólica del mundo y la desaceleración de su industria ha exacerbado aún más la crisis global. A mediados de 2025, la generación de energía eólica en América del Norte había disminuido año tras año durante abril, mayo, junio, agosto y septiembre.
Incluso en Asia, que aporta aproximadamente el 45% de la generación mundial de energía eólica, la producción de energía eólica experimentó una disminución interanual inusual en septiembre y octubre de 2025, lo que frenó aún más el impulso del crecimiento mundial de la energía eólica.
Agitaciones políticas agravadas por la agitación corporativa
Si bien los parques eólicos existentes no están cumpliendo con las expectativas de generación de energía, los importantes ajustes repentinos en las políticas nacionales de energía eólica y la disminución de la participación en las subastas de energía eólica también han hecho que sea extremadamente difícil que los proyectos de energía eólica planificados avancen.
En Estados Unidos, la administración Trump detuvo las políticas federales de apoyo a la energía eólica, suspendió los permisos de proyectos e impuso restricciones estrictas a los componentes importados de turbinas eólicas. Los expertos de la industria creen que estos ajustes seguirán obstaculizando el progreso de los proyectos de energía eólica terrestre y marina de Estados Unidos en los próximos años.
En Europa, una serie de pésimos resultados de subastas han llevado a los principales desarrolladores y fabricantes de turbinas, como Ørsted y Vestas de Dinamarca, a pedir a los gobiernos que aceleren las aprobaciones de proyectos y refinen los términos de las subastas para impulsar la confianza de la industria. Se espera que algunas de estas mejoras políticas propuestas entren en vigor en 2026, lo que podría reavivar el entusiasmo por la inversión en energía eólica en toda Europa.
El mercado japonés también ha sufrido reveses: estimaciones de costos significativamente más altas para los proyectos eólicos marinos planificados han llevado a Mitsubishi Heavy Industries a retirarse de tres proyectos eólicos marinos originalmente programados para comenzar a operar en 2030.
Sin embargo, posteriormente el gobierno japonés ajustó su política de la industria de la energía eólica, otorgando a los desarrolladores una mayor flexibilidad en el desarrollo de proyectos, aumentando el apoyo financiero y ampliando el alcance de la planificación y la selección de sitios para proyectos de energía eólica marina. De manera similar al ajuste de políticas de Europa, aunque el sector de energía eólica de Japón enfrentó desafíos importantes en 2025, se espera que la relajación de las políticas restablezca la confianza del mercado e impulse la expansión de la capacidad en 2026 y más allá.
China lidera el crecimiento mundial de la energía eólica
En un contexto de reveses en el desarrollo mundial de la energía eólica, la industria de la energía eólica de China continúa demostrando un fuerte impulso. Como mayor productor mundial de capacidad de energía eólica, generación de electricidad y fabricación de componentes, China está preparada para lograr su vigésimo quinto año consecutivo de crecimiento interanual de más del 10% en la generación de energía eólica para 2025.
Para 2025, la participación de China en la generación mundial de energía eólica aumentará de menos del 40% en 2024 a un máximo histórico de más del 41%.
La continua expansión de la capacidad de energía eólica de China significa que incluso con un crecimiento estancado en Estados Unidos y una lenta recuperación en Europa, la generación mundial de energía eólica seguirá estableciendo nuevos récords en los próximos años.
Los datos de Enber muestran que desde 2025, las exportaciones de componentes de turbinas eólicas de China han crecido más del 20% interanual, superando los 4 mil millones de dólares en valor total. La exportación sostenida de componentes también ha mejorado constantemente las capacidades de suministro de equipos de energía eólica en la mayoría de las regiones del mundo.
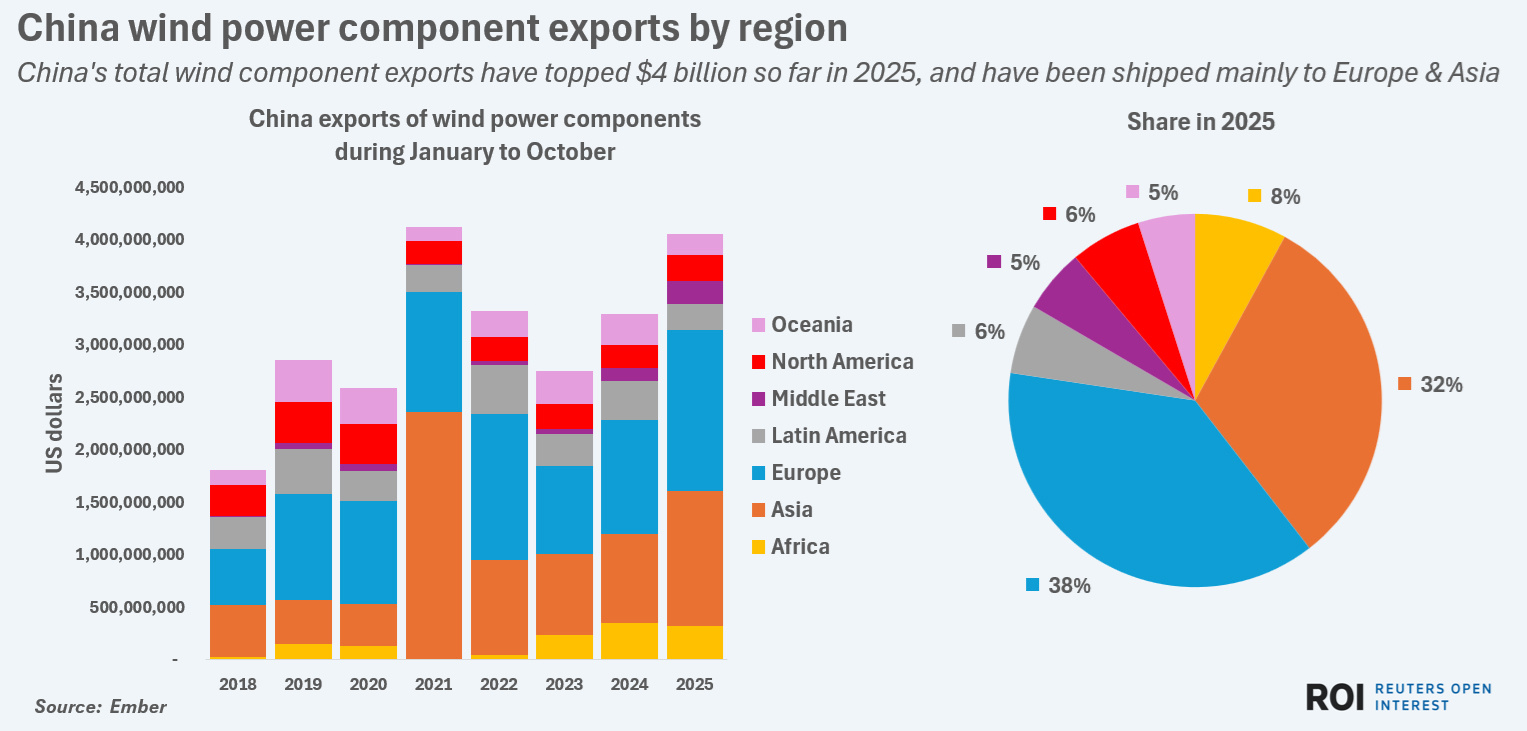
Las exportaciones de componentes de turbinas eólicas de China superaron los 4 mil millones de dólares en 2025, principalmente destinadas a Europa, América y Asia.
La demanda fundamental de electricidad permanece constante en todos los países. Junto con una cadena de suministro de equipos de energía eólica cada vez más madura, incluso si la industria experimenta turbulencias significativas en 2025, el mercado mundial de energía eólica continuará expandiéndose de manera constante en 2026 y más allá.
Fundada en 1921, la alemana HKW se ha especializado en rodamientos para turbinas eólicas desde 1985, acumulando experiencia tecnológica a lo largo de la evolución de la industria. Su tecnología de rodamientos principales cilíndricos de tres hileras se sitúa constantemente entre las tres primeras de Europa. Aprovechando la triple experiencia tecnológica en estructura, materiales y procesos de fabricación, los cojinetes principales cilíndricos de tres hileras de HKW ofrecen seis ventajas principales: alta confiabilidad, gran capacidad de carga, rigidez estructural mejorada, alta eficiencia de transmisión, fácil instalación y bajo costo general. Ya sea que se implementen en parques eólicos terrestres o enfrenten la corrosión por niebla salina y las condiciones extremas de las olas en entornos marinos, los cojinetes principales cilíndricos de tres hileras de HKW reducen significativamente el tiempo de inactividad de la turbina y la frecuencia de mantenimiento, brindando un rendimiento eficiente en todos los escenarios operativos. Profundamente arraigada en la cadena de suministro de energía eólica, HKW aprovecha su red global de servicios localizados para brindar servicios a socios de todo el mundo con tecnología de vanguardia y productos premium.