Las instalaciones mundiales de energía eólica alcanzaron un récord en 2025, pero el impulso de la industria no muestra signos de desaceleración en este pico. Según el último informe de Wood Mackenzie, 2026 marcará la entrada de la industria en las “aguas profundas de la transformación estructural”. La interacción de los ajustes de políticas, la evolución tecnológica y la reestructuración del mercado traerá desafíos a corto plazo de desaceleración del crecimiento y competencia intensificada, al tiempo que creará oportunidades a largo plazo para la expansión de la energía eólica marina, la estabilización de costos y la realineación de valores. Este año, el sector buscará un nuevo equilibrio de crecimiento en medio de desafíos y avances.
Sin más preámbulos, profundicemos en el último informe de Wood Mackenzie para descubrir las siete tendencias principales que darán forma a la industria de la energía eólica para 2026 y obtener claridad sobre la trayectoria futura del sector.
Tendencia 1: Las instalaciones mundiales de energía eólica mostrarán un patrón divergente de “desaceleración del crecimiento en China y expansión del crecimiento en otras regiones”.
Wood Mackenzie pronostica que las instalaciones mundiales de energía eólica alcanzarán un récord de 170 GW en 2025. Sin embargo, se prevé que las nuevas instalaciones disminuyan un 6% en 2026 a 160 GW. Esta caída se debe principalmente a un ajuste de transición al concluir el 14º Plan Quinquenal de China.
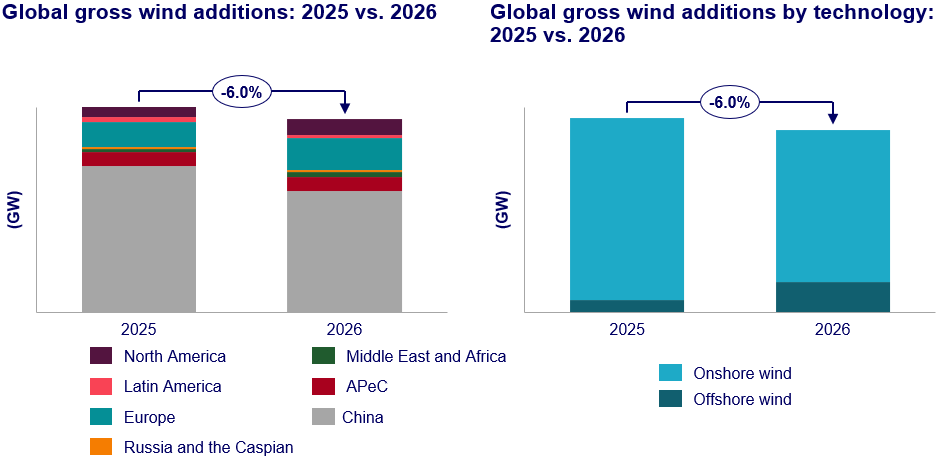
Alemania logró un crecimiento sustancial gracias al gran número de proyectos eólicos terrestres aprobados en 2024. Estados Unidos, impulsado por la prisa por instalar proyectos antes de que expiraran los créditos fiscales a la producción, se convirtió en el mercado más grande fuera de China.
Tendencia 2: Las licitaciones de energía eólica marina entran en la era 3.0, a punto de convertirse en un motor clave para la recuperación de la industria.
2026 marcará el “año decisivo” para la energía eólica marina, y se espera que las nuevas instalaciones se dupliquen año tras año, convirtiéndose en el principal impulsor del crecimiento de la industria. Este avance depende de la actualización iterativa de los modelos de licitación. Para abordar los fracasos y las cancelaciones de proyectos derivados de las reducciones de subsidios y los términos rígidos en la fase anterior de licitación 2.0, varios países de todo el mundo han introducido licitaciones de “Eólica marina 3.0”. Estos cuentan con condiciones más favorables para garantizar que los proyectos no sólo se adjudiquen sino que también se construyan con éxito.
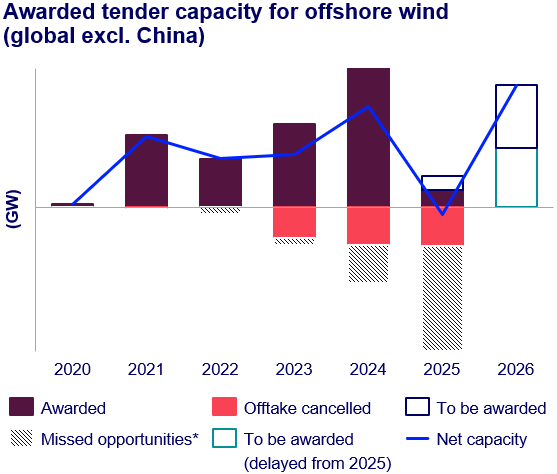
La séptima ronda de asignación de capacidad del Reino Unido servirá como la primera “prueba de fuego” para la licitación 3.0. Wood Mackenzie predice que el nuevo marco revertirá efectivamente la crisis anterior de la industria y acelerará la implementación de proyectos de energía eólica marina. Sin embargo, la eliminación de los acuerdos de compra de energía creará una pausa en la construcción alrededor de 2028, con nuevos proyectos de licitación concentrados para la conexión a la red a principios de la década de 2030. Un momento inadecuado para el despliegue del proyecto podría desencadenar nuevas tensiones en la cadena de suministro. La solución óptima para los formuladores de políticas es el “implementación descentralizada” para evitar presiones en la cadena de suministro provenientes de lanzamientos concentrados de proyectos, asegurando que la cadena industrial mantenga operaciones continuas en medio de fluctuaciones cíclicas de la industria.
Tercera tendencia: nuevos desafíos para el desarrollo de la energía eólica marina en medio de la reforma del sector energético orientado al mercado de China.
El mecanismo de entrada al mercado en dos etapas implementado a partir de 2025 requiere que los desarrolladores obtengan los derechos de desarrollo antes de determinar los retornos, lo que lleva a un crecimiento estancado en las reservas de proyectos. Esta tendencia puede persistir hasta 2026. Aunque los proyectos aprobados existentes son suficientes para respaldar la construcción durante los próximos tres años, la energía eólica marina carece de competitividad en comparación con la energía solar y la eólica terrestre según el modelo de precios basado en el mercado. El enfoque clave para 2026 radica en si China introducirá políticas de apoyo para proyectos en aguas profundas, lo que afectaría directamente la investigación y el desarrollo tecnológico de la industria y el desarrollo de la cadena de suministro.
Cuarta tendencia: la industria de la energía eólica de EE. UU. está profundamente enredada en el tira y afloja entre la política y la demanda
La Ley One Big Beautiful Bill estipula que los proyectos programados para operación comercial en 2029-2030 deben comenzar a construirse en julio de 2026 para calificar para créditos fiscales, lo que obliga a los desarrolladores a acelerar las adquisiciones. Estos factores, agravados por las incertidumbres arancelarias, los riesgos en materia de permisos y la moratoria de construcción de energía eólica marina de la administración Trump, intensifican aún más las presiones de la industria.
Sin embargo, el crecimiento de la demanda de electricidad presenta una oportunidad. Para 2030, la demanda máxima de electricidad en Estados Unidos aumentará significativamente. Nuevas cargas, como los centros de datos, resaltarán la necesidad de energía eólica, lo que podría provocar ajustes de políticas para aumentar las tarifas de alimentación y provocar un aumento en las transacciones industriales.
Quinta tendencia: La eliminación de turbinas eólicas obsoletas surge como un nuevo motor de crecimiento para la industria.
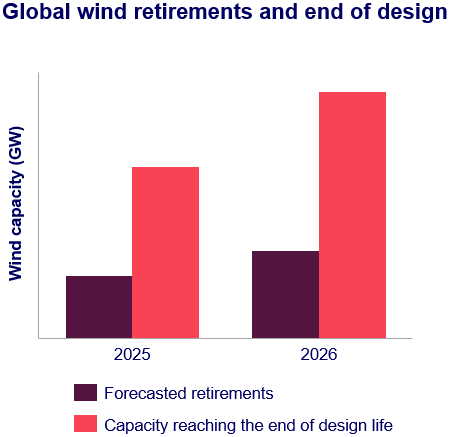
Un número significativo de turbinas eólicas en todo el mundo han estado funcionando durante más de 20 años, y otra flota importante se acerca al final de su vida útil diseñada. Las decisiones sobre el desmantelamiento tendrán por primera vez un impacto tangible en la industria de la energía eólica. Impulsados por consideraciones financieras, los desarrolladores en mercados maduros como Europa y América del Norte están dando prioridad a la extensión de la vida útil de las turbinas, lo que impulsará significativamente la demanda de modernización y expansión de la capacidad. Las ventajas de costo y eficiencia de las nuevas turbinas eólicas acelerarán el retiro de unidades antiguas, creando un nuevo motor de crecimiento para la industria a través de la “renovación de activos existentes”.
Tendencia 6: Para 2026, los precios generales de los equipos se estabilizarán y surgirán características diferenciadas en varios segmentos del mercado.
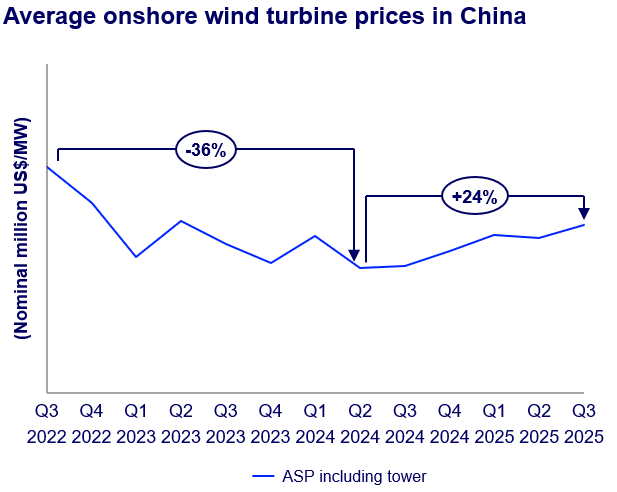
Los fabricantes chinos de electrodomésticos se han despedido de las guerras de precios bajo la doble influencia de la autorregulación de la industria y los controles políticos. El Acuerdo de Autorregulación de la Industria de 2024 y la política gubernamental de 2025 para frenar la competencia desordenada han limitado efectivamente la presión a la baja sobre los precios de las turbinas. Combinado con un importante repunte de los precios en 2025, se espera que los precios de las turbinas eólicas de China se estabilicen en 2026. Sin embargo, los desarrolladores pueden trasladar la presión de la disminución de los rendimientos de los proyectos a la cadena de suministro, lo que plantea un riesgo de caídas menores de los precios.
Los mercados occidentales verán un alivio de costos después de que la inflación alcance su punto máximo. 2025 marca el año de máxima inflación en Occidente, y presiones como la escasez de mano de obra calificada y las altas tasas de interés se están aliviando gradualmente. Los precios de las turbinas entrarán en una fase de estabilización en 2026. Europa verá una optimización de costos mediante el despliegue gradual de turbinas terrestres de 6 a 7 MW, aunque el Mecanismo de Ajuste de Fronteras de Carbono (CBAM) propuesto puede complicar las adquisiciones y limitar el potencial de reducción de costos. El mercado estadounidense, dominado por factores políticos como aranceles y retrasos en la obtención de permisos, aún podría experimentar aumentos en los precios de las turbinas, y las cadenas de suministro locales enfrentan presiones de capacidad por parte de los desarrolladores que se apresuran a instalar turbinas.
Tendencia 7: La transformación orientada al mercado impulsa la reconstrucción de la lógica de competencia de la industria
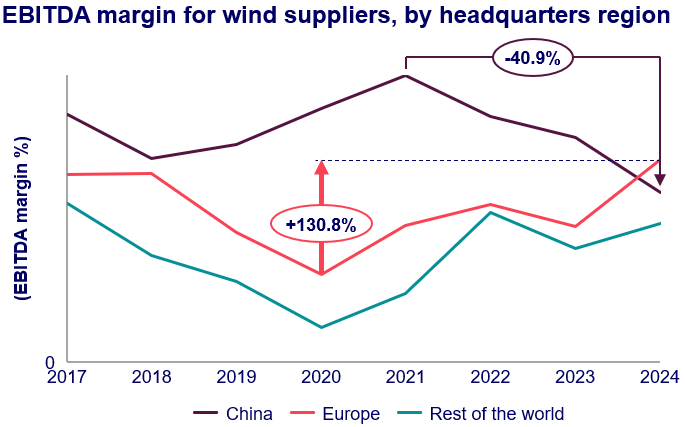
Mercados centrales como China y Alemania están pasando de una fijación de precios de la electricidad fija a una fijación de precios basada en el mercado, lo que obliga a la cadena industrial a pasar de una “competencia de costos” a una “competencia de valor”. Los OEM occidentales se han centrado en áreas de alto nivel como el diseño modular, el mantenimiento predictivo de IA y la integración de la red. Para deshacerse de la etiqueta de “bajo costo”, los principales fabricantes de equipos originales chinos están lanzando soluciones integrales que incluyen el desarrollo de proyectos y sistemas de energía híbridos, al tiempo que intensifican los esfuerzos en materia de cumplimiento de ESG y fabricación local. Esta transformación enfrentará a los OEM no solo con sus pares sino también con otras energías renovables como la solar. A medida que se disuelvan las barreras del mercado, se espera que la energía eólica supere la competitividad de la solar en algunas regiones para 2026.
Conclusión: 2026, el “Año de la Transformación y el Avance” para la Industria de la Energía Eólica
Para 2026, la industria de la energía eólica ya no disfrutará de la buena marcha de su anterior fase de rápido crecimiento, sino que atravesará un período de profunda consolidación impulsada por una transformación estructural. La divergencia de políticas remodelará el panorama del mercado global, y la energía eólica marina emergerá como el principal motor del crecimiento. La estabilización de los costos pondrá fin a la competencia desordenada, mientras que la eliminación de turbinas obsoletas y la transformación orientada al mercado definirán la trayectoria a largo plazo de la industria.
Para los actores de la industria, este año presenta tanto desafíos (presiones persistentes de la incertidumbre política, riesgos de la cadena de suministro y competencia intensificada) como oportunidades: el aumento de la energía eólica marina, la revitalización del mercado existente y los dividendos de la competencia impulsada por el valor esperan a quienes se atrevan a subirse a la ola. Como revela el informe, detrás de las fluctuaciones a corto plazo se esconde una mejora industrial más profunda. Cada ajuste realizado en 2026 sentará las bases para que la industria de la energía eólica avance hacia un futuro más sostenible y competitivo.
Fundada en 1921, la alemana HKW se ha especializado en rodamientos para turbinas eólicas desde 1985, acumulando experiencia tecnológica a lo largo de la evolución de la industria. Su tecnología de rodamientos principales cilíndricos de tres hileras se sitúa constantemente entre las tres primeras de Europa. Aprovechando la triple experiencia tecnológica en estructura, materiales y procesos de fabricación, los cojinetes principales cilíndricos de tres hileras de HKW ofrecen seis ventajas principales: alta confiabilidad, gran capacidad de carga, rigidez estructural mejorada, alta eficiencia de transmisión, fácil instalación y bajo costo general. Ya sea que se implementen en parques eólicos terrestres o enfrenten la corrosión por niebla salina y las condiciones extremas de las olas en entornos marinos, los cojinetes principales cilíndricos de tres hileras de HKW reducen significativamente el tiempo de inactividad de la turbina y la frecuencia de mantenimiento, brindando un rendimiento eficiente en todos los escenarios operativos. Profundamente arraigada en la cadena de suministro de energía eólica, HKW aprovecha su red global de servicios localizados para brindar servicios a socios de todo el mundo con tecnología de vanguardia y productos premium.