Este informe proporciona una revisión de alto nivel de los proyectos mundiales de energía eólica marina en 2025. Dado que el principal impulso de crecimiento para el año está altamente concentrado en el mercado de China continental, el informe se centrará en detallar los desarrollos clave y los principales avances en el sector de energía eólica marina dentro de China continental.
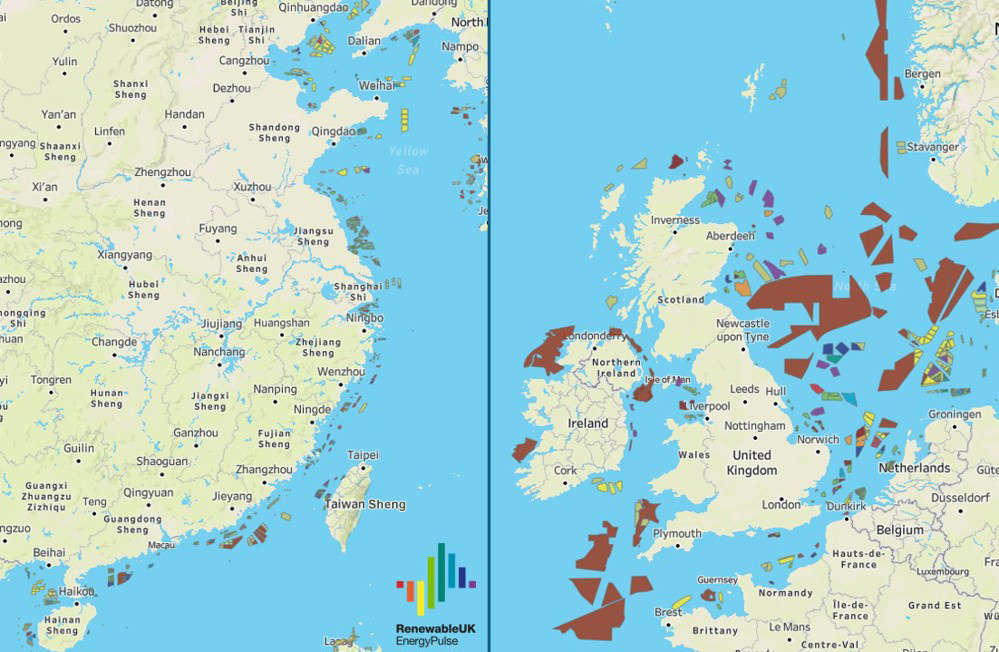
Figura 1: Diseño de parques eólicos operativos y planificados en China y el Mar del Norte, las dos regiones más activas para la energía eólica marina a nivel mundial. Fuente de la imagen: Producida conjuntamente por EnergyPulse y Vekta Group.
I. Puesta en servicio del proyecto y avance de la construcción
Para 2025, un total de 23 proyectos eólicos marinos en seis importantes mercados mundiales alcanzarán su plena capacidad de funcionamiento, añadiendo 8,8 GW de nueva capacidad instalada anualmente. La capacidad instalada acumulada global ascenderá a 89,2 GW.
La posición de liderazgo de China continental en el mercado global continúa expandiéndose, con 6 GW de nueva capacidad instalada agregada este año. Su capacidad instalada acumulada representa ahora el 52% del total mundial. Este es el quinto año consecutivo en el que China continental ha aportado más de la mitad de la nueva capacidad anual de energía eólica marina del mundo, consolidando su posición como el mercado de energía eólica marina más grande del mundo.
El Reino Unido ocupó el segundo lugar con 1,3 GW de capacidad recién puesta en servicio, seguido de Taiwán, China, Alemania, Corea del Sur y Francia con 935 MW, 253 MW, 200 MW y 25 MW respectivamente. En particular, el proyecto francés de 25 MW fue el único proyecto eólico marino flotante encargado a nivel mundial en 2025.
Además, otros 2,4 GW de proyectos de capacidad instalada completaron todas las instalaciones de turbinas eólicas a finales de año, pero aún no han pasado el proceso de aceptación de finalización final.
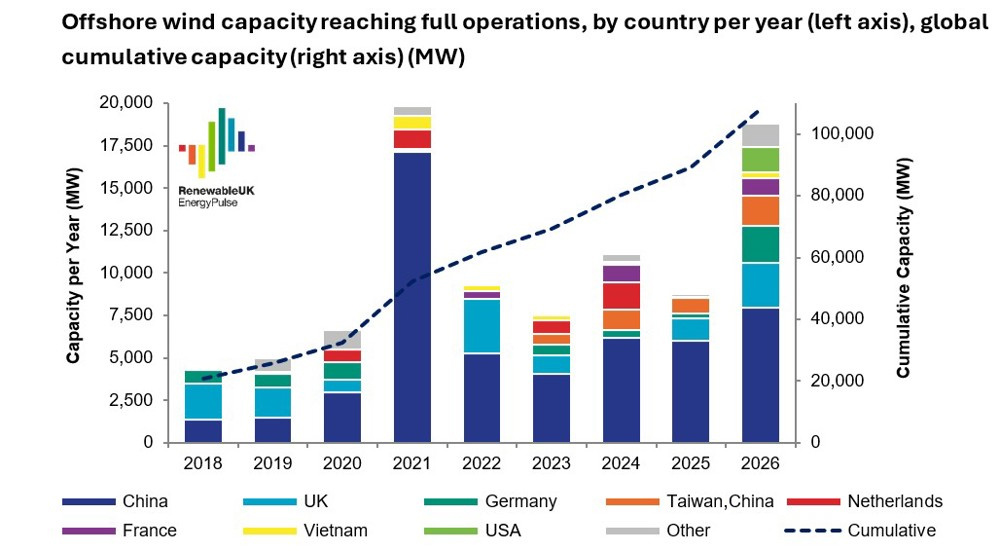
Figura 2: Capacidad anual de energía eólica marina recientemente puesta en servicio por país/región y capacidad acumulada global
A finales de 2025, los proyectos eólicos marinos con una capacidad instalada total de 33 GW estaban en plena construcción en 12 países y regiones de todo el mundo. China continental encabezó con 9,1GW en construcción, seguida por el Reino Unido y Estados Unidos con 7,6GW y 5,9GW respectivamente.
En el ámbito de la construcción de energía eólica marina flotante, Francia tiene un proyecto de capacidad instalada de 60 MW a punto de finalizar. En China continental, un proyecto piloto de energía eólica marina flotante de 16 MW se encuentra actualmente en operaciones de anclaje. Una vez finalizado, albergará la turbina eólica flotante de mayor capacidad del mundo.
A nivel mundial, están avanzando proyectos con 30 GW adicionales de capacidad instalada que respaldan la construcción de infraestructura, incluidos 18,6 GW en China continental, 3,9 GW en el Reino Unido y 3,3 GW en Polonia. Esta reserva incluye aproximadamente 263 MW de proyectos eólicos marinos flotantes, ubicados casi en su totalidad en China continental, y que abarcan cinco proyectos de demostración e iniciativas de precomercialización.
II. Dinámica del mercado de arrendamiento de fondos marinos
2025 marcó el año más lento para la actividad mundial de arrendamiento de fondos marinos en energía eólica marina desde 2021. Afectadas por múltiples factores, incluida una viabilidad financiera insuficiente para los sitios y cuotas de arrendamiento reducidas por parte de varios gobiernos, múltiples rondas de licitaciones de arrendamiento de fondos marinos resultaron en ofertas fallidas o en la ausencia de postores.
A pesar de los vientos en contra de la industria, este año se obtuvieron derechos exclusivos de desarrollo de sitios para 40 GW de proyectos eólicos marinos globales, ampliando aún más la cartera de proyectos globales. Desde 2021, 21 países y regiones de todo el mundo han liberado recursos de arrendamiento de fondos marinos, lo que representa una capacidad total de 325 GW.
China continental dominó el mercado mundial de arrendamiento de fondos marinos en 2025, liberando 15,1 GW de recursos de sitios en cinco regiones solo en enero, seguido de una liberación adicional de 5 GW. Su escala de arrendamiento acumulada es líder en el mundo. El Reino Unido y Corea del Sur liberaron cada uno 4,5 GW de recursos de arrendamiento de fondos marinos, ubicándose en el segundo nivel a nivel mundial.
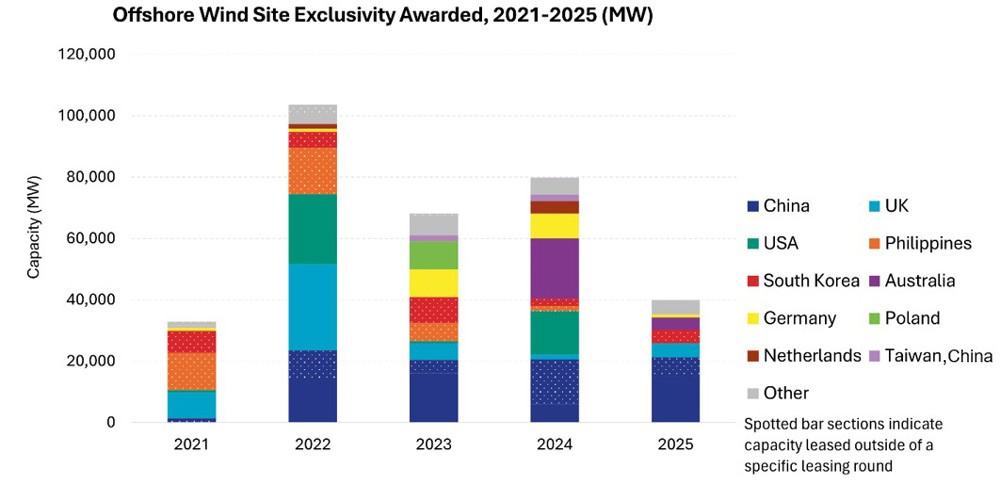
Figura 3: Actividades mundiales de arrendamiento de fondos marinos de parques eólicos marinos, 2021-2025
III. Estado de implementación de la Decisión Final de Inversión (FID)
El sector mundial de energía eólica marina experimentó una tendencia positiva en las decisiones finales de inversión (FID) en 2025, con proyectos por un total de 16,2 GW de capacidad instalada que alcanzaron el hito crítico de FID a lo largo del año, un ligero aumento en comparación con 2024. Esta cifra aún puede estar sujeta a una revisión al alza debido a la divulgación incompleta de información FID para proyectos en el mercado de China continental.
La escala de los proyectos FID fuera de China continental ha experimentado un crecimiento interanual significativo, pasando de menos de 5 GW en 2024 a 7,6 GW en 2025. Polonia lidera con 3,3 GW, seguida de Alemania y el Reino Unido con 1,6 GW y 1,1 GW respectivamente. Estados Unidos, la región china de Taiwán y Vietnam representan 816 MW, 500 MW y 249 MW, respectivamente.
IV. Estado de la firma del contrato de fans
En 2025, el volumen de pedidos formales de turbinas eólicas marinas en todo el mundo disminuyó año tras año, con una capacidad contratada para el año que ascendió a 14,2 GW, cifra inferior a los 17,8 GW registrados en 2024. Esta estadística incluye solo contratos formales y excluye acuerdos de proveedores preferentes.
Los fabricantes chinos de turbinas obtuvieron la mayoría de los pedidos globales, obteniendo contratos por un total de 10,4 GW de capacidad instalada, todos para proyectos nacionales. Mingyang lideró la clasificación anual con 2,7 GW en pedidos, seguido de cerca por Goldwind con 2,3 GW. Siemens Gamesa y Vestas obtuvieron cada uno aproximadamente 1,9 GW en pedidos.
Los pedidos totales fuera de China continental alcanzaron los 3,8 GW, de los cuales Alemania representó 2 GW, Taiwán, China 1 GW, Corea del Sur 500 MW y Polonia 390 MW. Para 2025, cuatro fabricantes chinos de turbinas obtuvieron colectivamente pedidos formales de turbinas de 20 MW por un total de 2,5 GW de capacidad instalada.
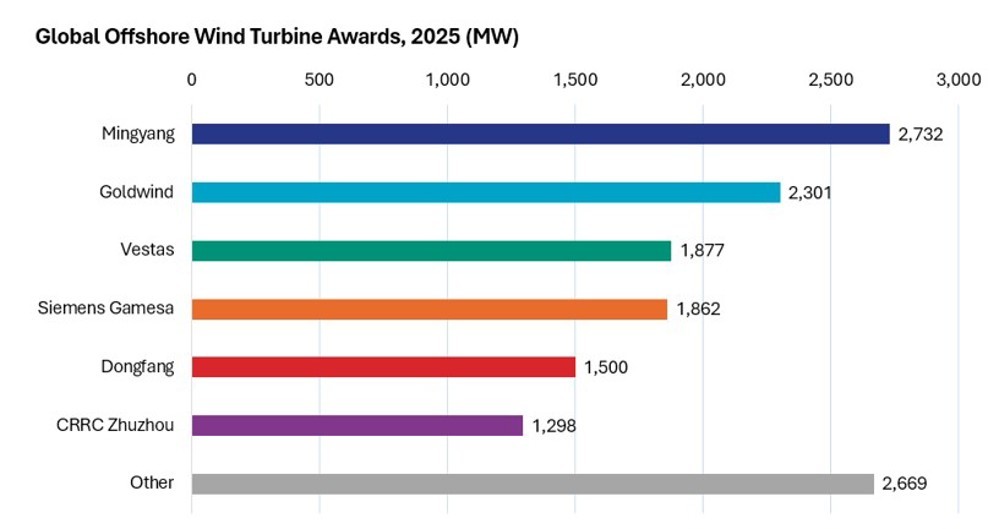
Figura 4: Contratos formales de turbinas eólicas firmados por el fabricante en 2025
A nivel de capacidad instalada, los mayores aerogeneradores monobloque instalados en Europa de aquí a 2025 serán los modelos de 15 MW de Vestas y Siemens Gamesa. China se está centrando en el desarrollo de sitios con baja velocidad del viento, adoptando predominantemente turbinas de 8 a 12 MW combinadas con rotores que superan los 230 metros de diámetro para maximizar la eficiencia de la generación de energía. En enero de 2026, Goldwind completó la instalación de la primera turbina eólica marina de 20 MW del mundo, a la que seguirá un despliegue masivo.
V. Previsión de desarrollo del mercado para 2026
EnergyPulse pronostica que las adiciones globales de capacidad eólica marina alcanzarán los 18,8 GW en 2026, excluyendo los 10,8 GW de China continental. Se espera que esta escala haga de 2026 el segundo año más alto registrado desde 2021 e impulse la capacidad eólica marina acumulada mundial más allá del hito crítico de 100 GW.
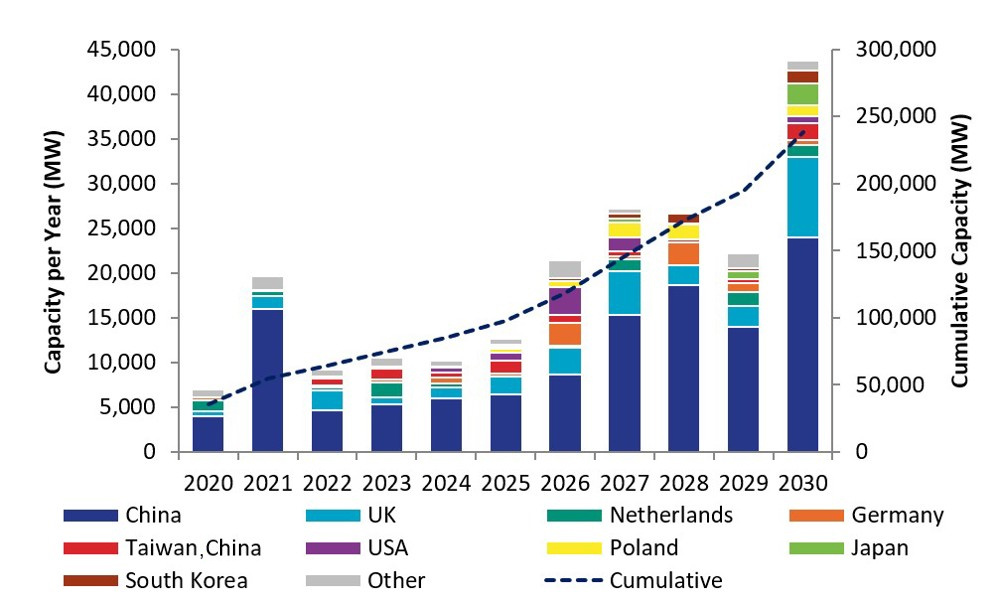
Figura 5: Previsión de la capacidad mundial de energía eólica marina puesta en servicio de 2020 a 2030 (Unidad: MW)
2026 puede convertirse en un año crucial para remodelar el panorama del mercado mundial de energía eólica marina. Desde 2021, China continental ha aportado constantemente más de la mitad de la nueva capacidad anual puesta en servicio del mundo durante varios años consecutivos. Para 2026, a medida que el Reino Unido, Alemania, la región china de Taiwán y los mercados emergentes aumenten sus instalaciones, la participación de mercado de China continental podría disminuir ligeramente. Sin embargo, mientras los proyectos internos de China continental avancen según el cronograma establecido, su posición dominante en el mercado seguirá siendo fuerte.
Los proyectos mundiales de energía eólica marina mantuvieron un sólido impulso de puesta en marcha en la primera mitad de 2026: proyectos por un total de 2,4 GW de capacidad instalada han completado todas las instalaciones de turbinas y están a la espera de inspecciones de aceptación final. Además, cuatro proyectos con ≥1 GW de capacidad cada uno se encuentran en las etapas finales de instalación de turbinas, con menos del 10% del trabajo restante, lo que brinda un sólido respaldo para el crecimiento de la capacidad en la primera mitad del año.