Según el informe Global Wind Turbine OEM Market Share 2025 recientemente publicado por Wood Mackenzie, la nueva capacidad instalada de energía eólica global alcanzó los 176 GW en 2025, aumentando un 45 % interanual y marcando el mayor crecimiento anual registrado.
China, Estados Unidos, India y Alemania siguieron siendo los cuatro principales mercados mundiales para nuevas instalaciones eólicas. China se convirtió en el primer país en superar los 100 GW de nuevas instalaciones anuales, lo que impulsó fuertemente a los OEM nacionales a dominar el ranking mundial de los 15 principales, con nueve empresas chinas en la lista. Las marcas nacionales indias de aerogeneradores también regresaron con éxito al ranking.
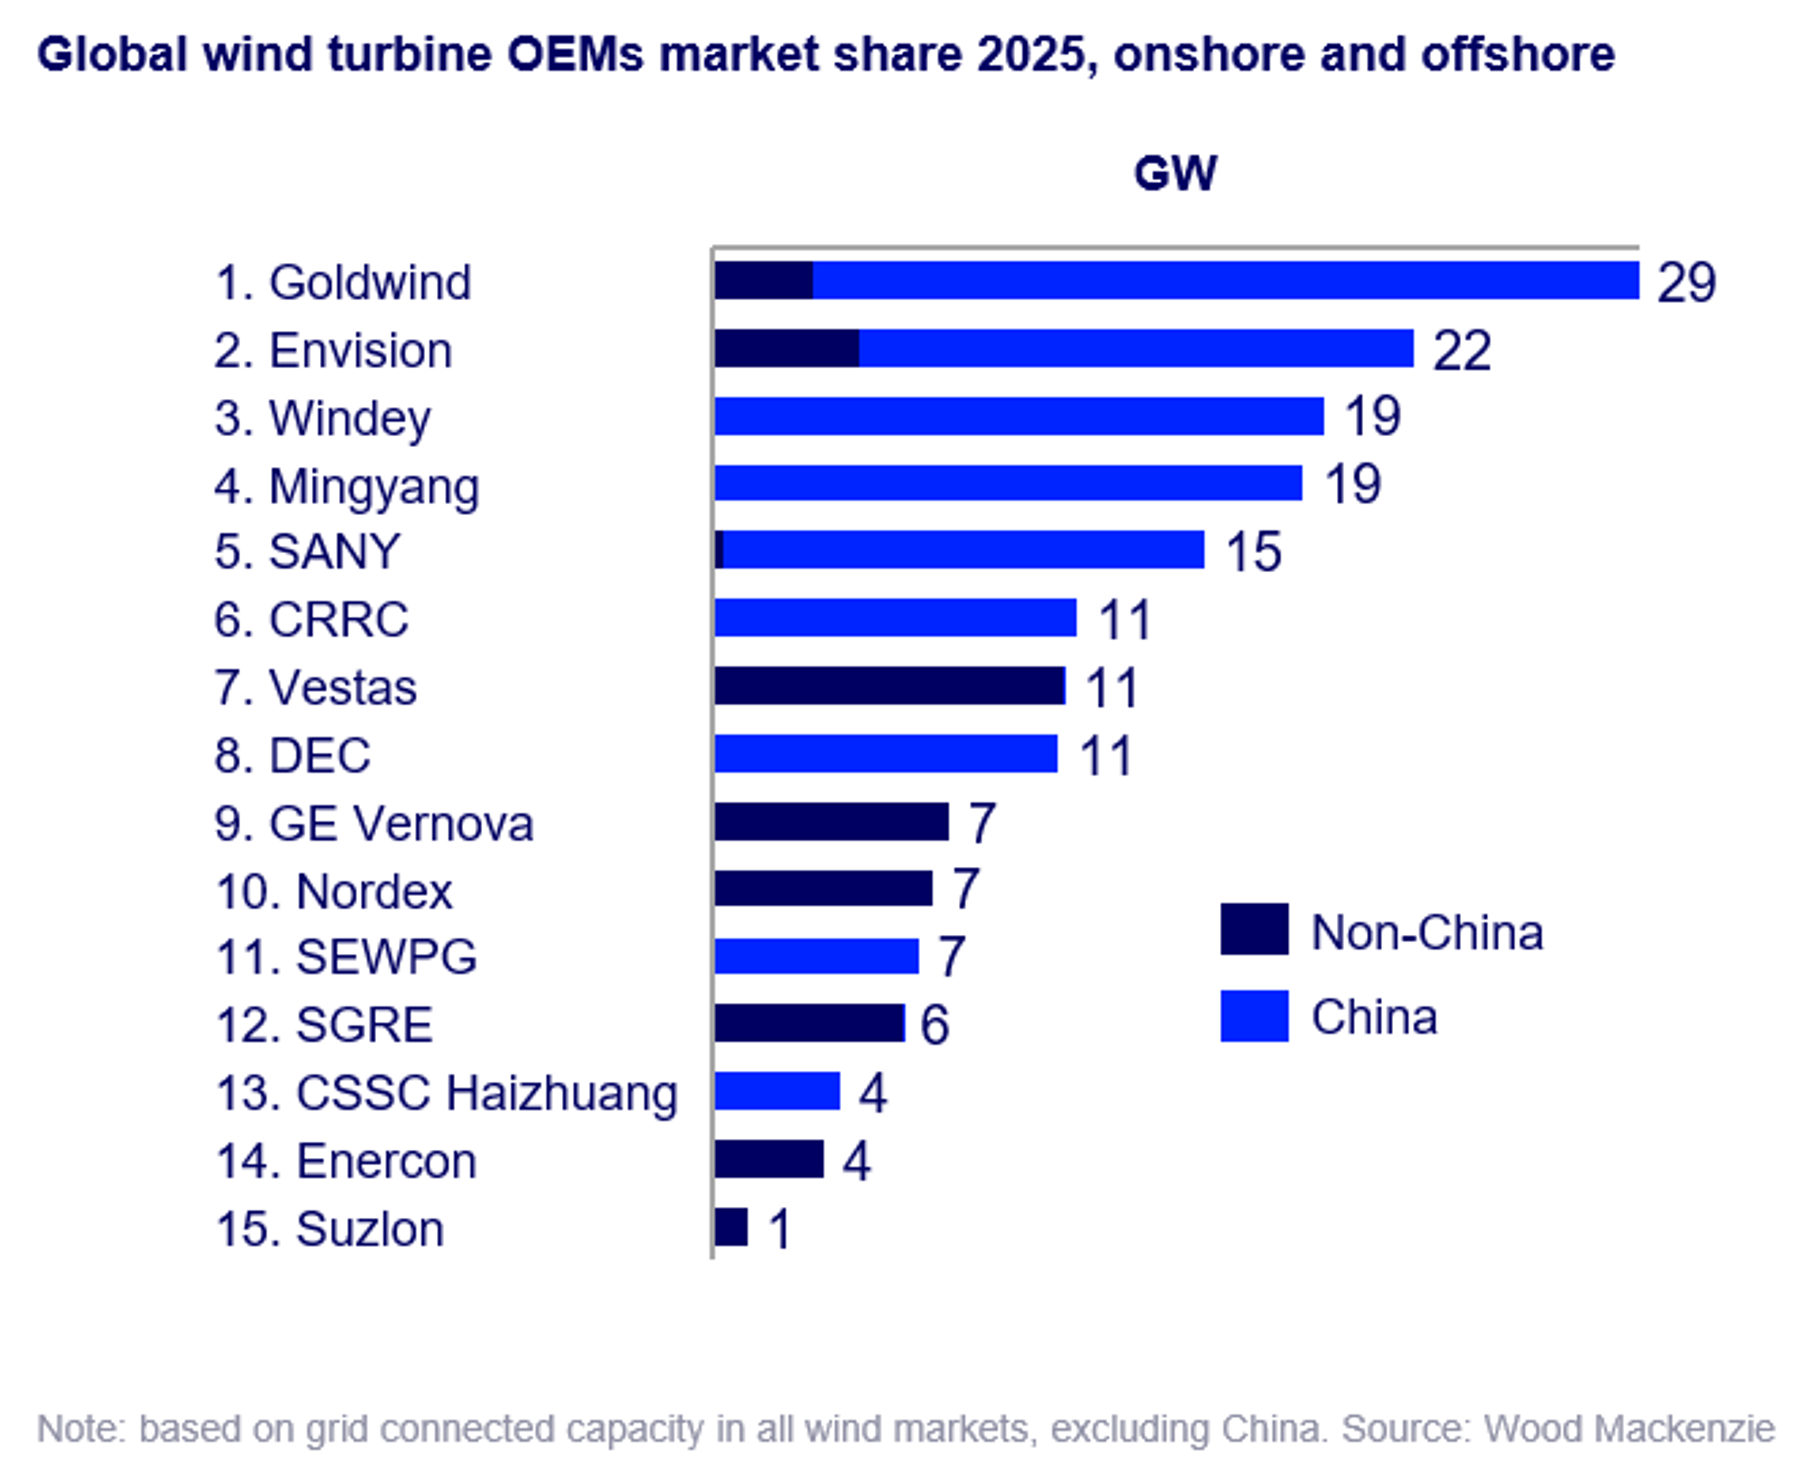
Los fabricantes que han sido seleccionados dentro del TOP 15 mundial son los siguientes: Goldwind Technology, Imaginar energía , viento , Mingyang Inteligente, Sany, China CRRC, Vestas, DEC, GE Vernova, Nordex, SEWPG, Siemens Gamesa, CSSC Haizhuang, Enercon, Suzlón.
El año 2025 marcó un avance mundial histórico para los fabricantes de equipos originales de turbinas eólicas chinos. Ocuparon los seis primeros puestos del ranking mundial y establecieron un nuevo récord en entregas de turbinas. Goldwind y Envision Energy superaron cada uno los 20 GW de instalaciones anuales, convirtiéndose en los dos únicos OEM del mundo en cruzar el umbral de los 20 GW. Mientras tanto, los fabricantes de equipos originales chinos lograron 8,5 GW de nuevas instalaciones en el extranjero en 22 mercados internacionales (más del triple del volumen de 2024), ampliando rápidamente su presencia en los mercados emergentes de todo el mundo a través de la competitividad de costos y la entrega rápida.
A pesar de una disminución en la cuota de mercado global, los fabricantes occidentales todavía dominan firmemente el mercado mundial de energía eólica fuera de China, capturando el 75% de las nuevas instalaciones. Vestas todavía mantiene la presencia de mercado más amplia a nivel mundial. Los fabricantes tanto de China como de Occidente han tomado diferentes caminos de desarrollo: las empresas chinas se centran en la expansión de escala y el diseño global, mientras que las empresas occidentales se concentran en mercados centrales de alto margen, controlan estrictamente los precios y la eficiencia operativa. Ambas estrategias han logrado resultados notables para 2025.
El mercado de energía eólica de la India experimentó una sólida recuperación: las nuevas instalaciones nacionales casi se duplicaron y los fabricantes de equipos originales locales instalaron 2,7 GW de capacidad. Suzlon volvió con éxito al ranking mundial de los 15 mejores. Con el apoyo de políticas favorables y una creciente demanda de electricidad, los fabricantes nacionales indios han recuperado el impulso de crecimiento, pero su posición en el mercado enfrenta desafíos importantes debido a la expansión en curso de los OEM chinos.
En términos de rutas tecnológicas, China y Occidente han tomado caminos divergentes pero comparten una filosofía central similar. Las empresas chinas están acelerando el despliegue de turbinas terrestres ultragrandes y turbinas marinas de 16 a 18 MW, mientras que los fabricantes occidentales se centran en la iteración y optimización de modelos maduros y probados.